밤사이 미국장 - 2026.09.17(목)
한국 시간 9월 17일(목) 새벽에 마감한 미국 장 이야기입니다. 미국 현지 날짜로는 9월 16일(수) 장이에요. 한국 증시가 열리기 전에 쓴 리뷰입니다.
| 다우 | S&P500 | 나스닥 | 러셀2000 | VIX |
|---|---|---|---|---|
| 51,462 -1.21% | 7,552 -0.45% | 25,978 -0.01% | 2,859 -0.40% | 17.7 +2.97% |
한 줄 결론
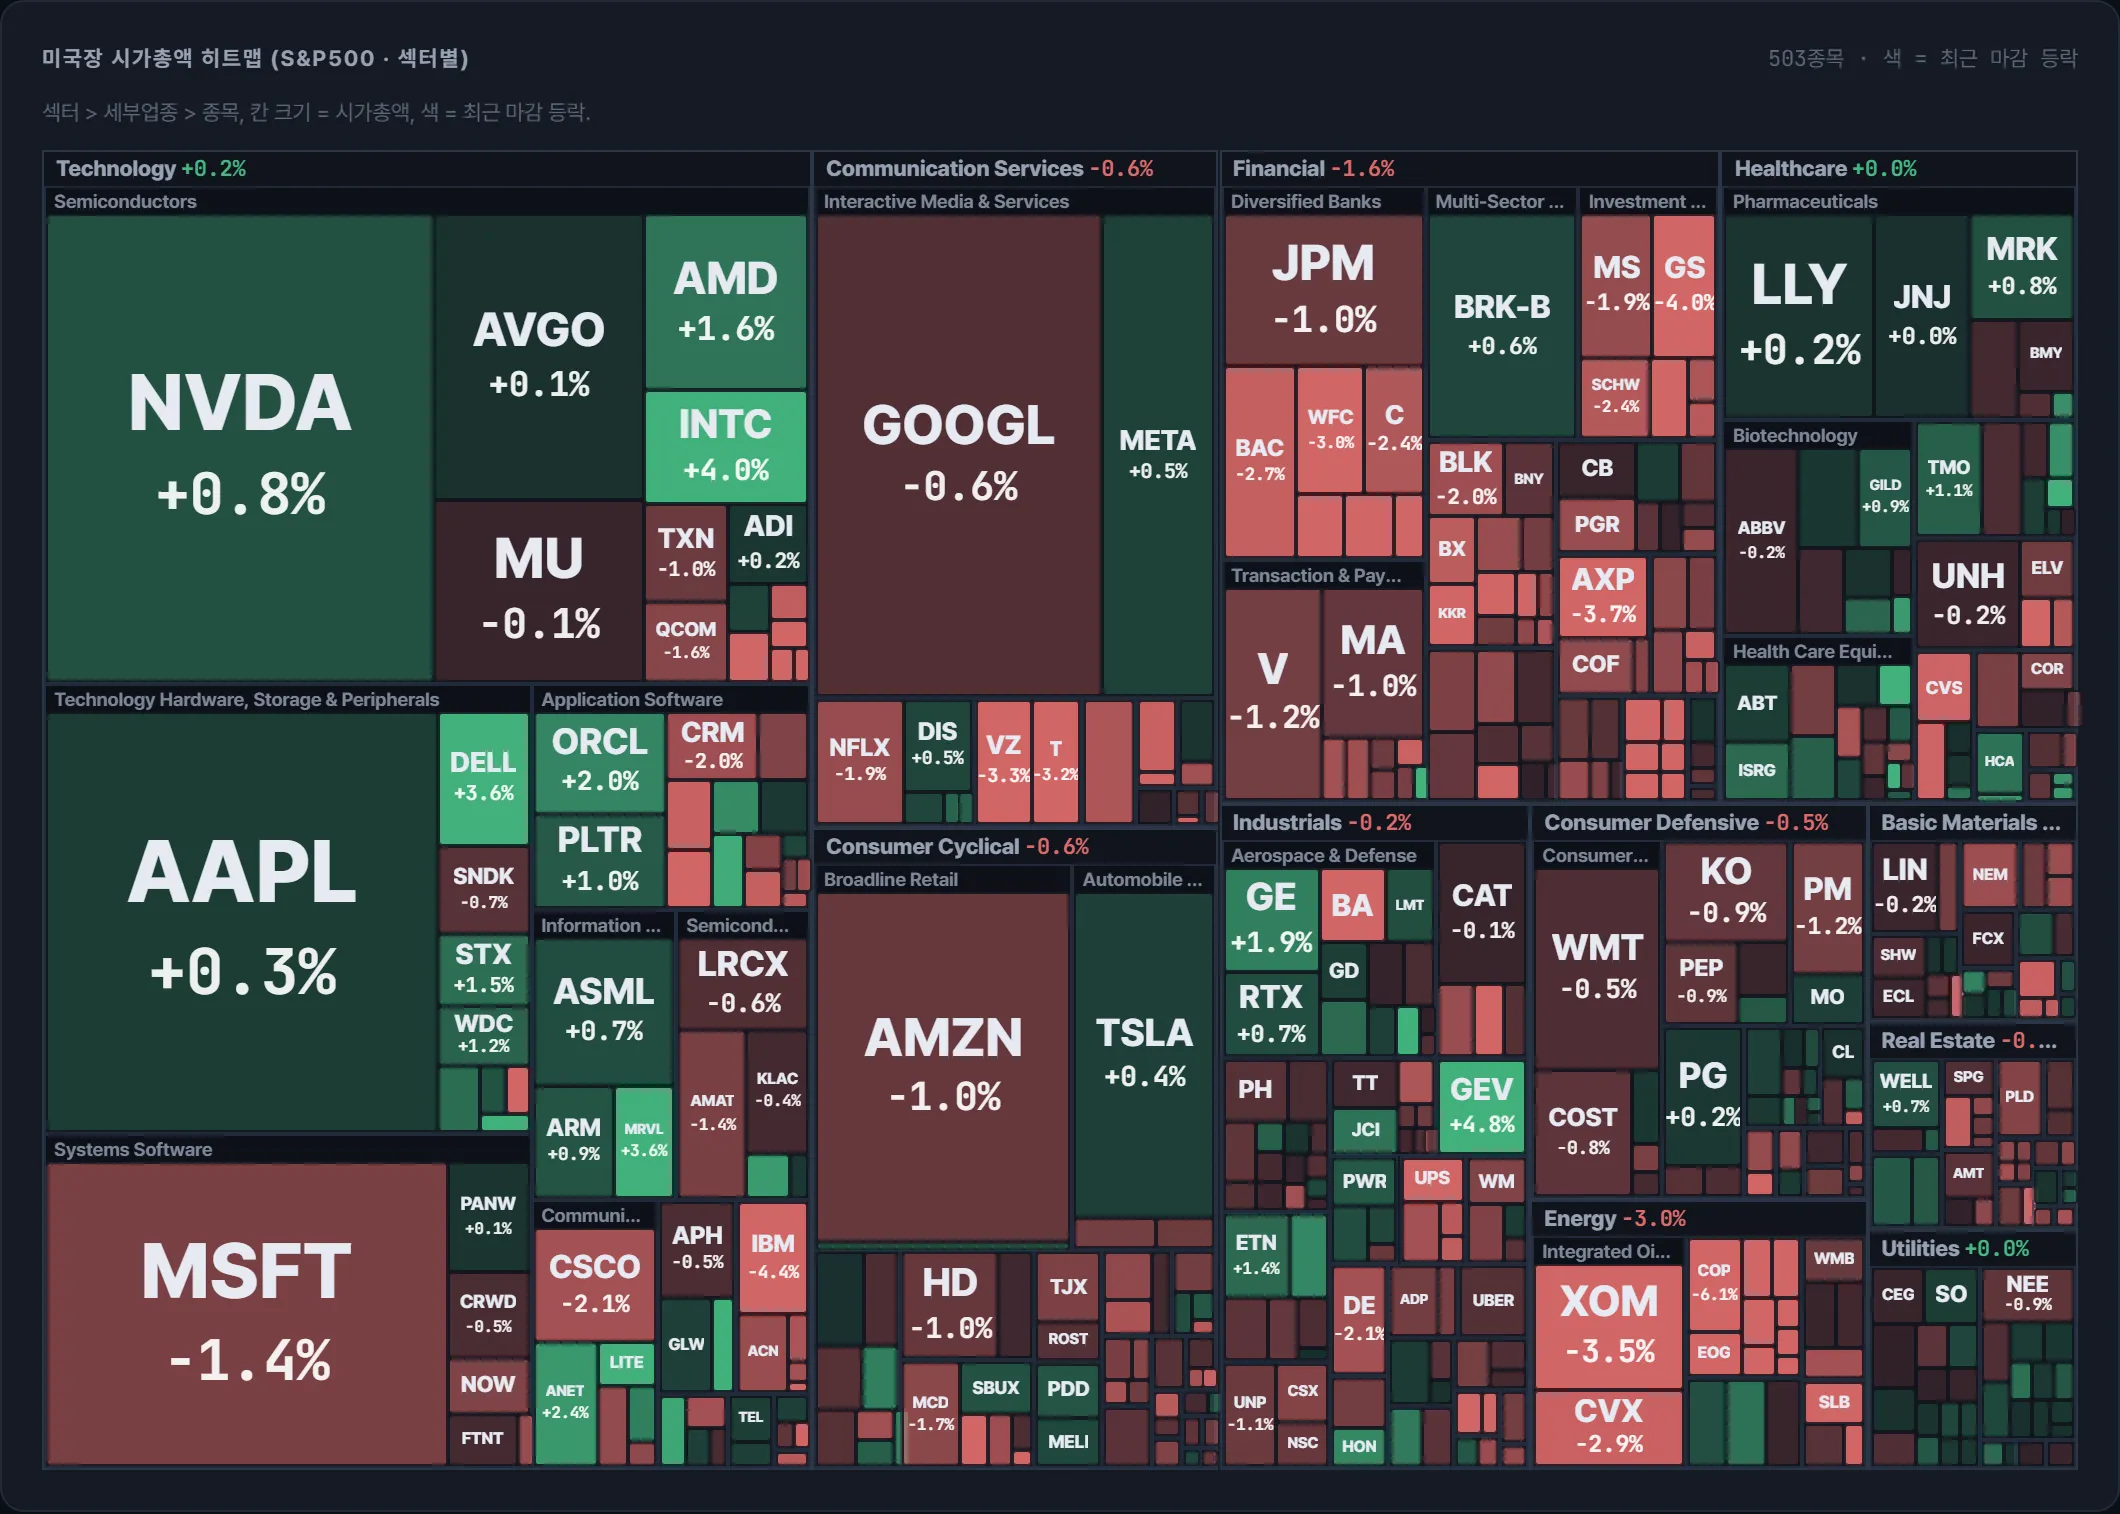
연준이 3년 만에 첫 금리 인상을 단행하자 달러가 급등(원/달러 +2.37%)하고 금융·에너지가 무너졌지만, 반도체(SOXX +0.64%)가 버티며 나스닥은 -0.01%로 제자리였다 — 지수는 조용한데 속은 갈라진 날.
무슨 일이 있었나
- 헤드라인상 연준이 3년 만의 첫 인상을 단행했고(N4), 같은 날 원/달러가 +2.37% 급등해 달러 강세가 즉각 반응했다 — 하루 2%대 환율 변동은 평범한 날이 아니다.
- 금리 인상이면 통상 수혜인 금융(XLF)이 오히려 -1.62%, 골드만 -3.96%·아멕스 -3.70%·로빈후드 -5.46%로 더 크게 밀렸다 — 마진 개선보다 경기·신용 둔화를 먼저 반영한 것으로 추정.
- 에너지가 XLE -2.88%, COP -6.15%·XOM -3.54%로 전 섹터 최악 — 달러 급등에 따른 원자재 약세가 주된 경로로 추정된다(유가 데이터는 미제공).
- 반도체만 역주행: SOXX +0.64%, 인텔 +4.03%·마벨 +3.61%·델 +3.64%로 AI·하드웨어 라인이 지수를 떠받쳤다.
- GE Vernova +4.79%로 대형주 상승 1위(N4에 언급) — 전력·발전 테마가 긴축 국면에서도 따로 움직였다.
- S&P -0.45% vs 나스닥 -0.01%의 괴리는 지수 하락분이 대부분 금융·에너지 한쪽에서 나왔다는 뜻으로, 시장 폭(breadth)이 좁아진 날이다.
시장 분위기
지수만 보면 무난한 보합이지만 섹터를 열면 금융 -1.62%·에너지 -2.88%로 경기민감주가 일방적으로 두들겨 맞은 이분화 장세다. VIX는 +2.97%로 소폭 오르는 데 그쳐 공포라기보다는 ’긴축 재평가에 따른 자금 이동’에 가깝다.
주도 흐름
주도 흐름은 ’긴축 → 달러 강세 → 경기민감주 이탈 → 메가캡 기술·반도체 집중’이다(금리 인상 헤드라인과 환율·섹터 수익률은 근거, 둘의 인과 연결은 추정). 반도체 강세는 금리와 무관한 AI 수요 사이클이 따로 굴러간다는 해석이 유력하나, 종목별 재료(인텔·마벨·델 동반 상승) 확인은 미제공.
오늘 한국장에서 볼 것
- 원/달러 +2.37% 급등 → 외국인 현물 순매도 압력. 시가 외국인 수급부터 확인하고, 중소형 돌파 후보는 거래대금 실리는지 보고 판단할 것(환율 급등일엔 중소형 돌파 성공률이 떨어진다).
- SOXX +0.64% 반영으로 삼성전자·하이닉스 등 반도체 대형주가 지수를 방어할 가능성 — 대형주 쏠림 재개 여부를 지수 단순평균 vs 시총가중 괴리로 확인.
- 은행·증권·보험 등 금융주와 정유·화학은 미장 낙폭(XLF -1.62%, XLE -2.88%)을 그대로 따라갈 소지 — 해당 섹터 후보는 진입 보류.
참고한 뉴스
- Israel, Morocco agree to upgrade diplomatic ties, Israeli government says - Reuters
- Top Democrat on US House committee will not support Israel bomb sale - Reuters
- Boeing CEO: 737 Max production taking ‘a little bit longer’ to stabilize than expected
- Fed delivers its first hike in 3 years. Plus, what’s moving Starbucks and GE Vernova
- US House expected to pass Russia sanctions bill backed by late Senator Graham - Reuters
- Yemen offensive elevates enigmatic Houthi commander’s standing - reuters.com
특정 종목의 매수·매도 추천이 아니며, 모든 투자 판단과 책임은 본인에게 있습니다.