AI픽! 오늘의 특징주 <현대해상>
8월 31일(월) 아침 시장에서 눈에 띈 종목들입니다. 어떤 배경 때문에 레이더에 잡혔는지 — 차트·수급과 함께 정리했어요.
현대해상
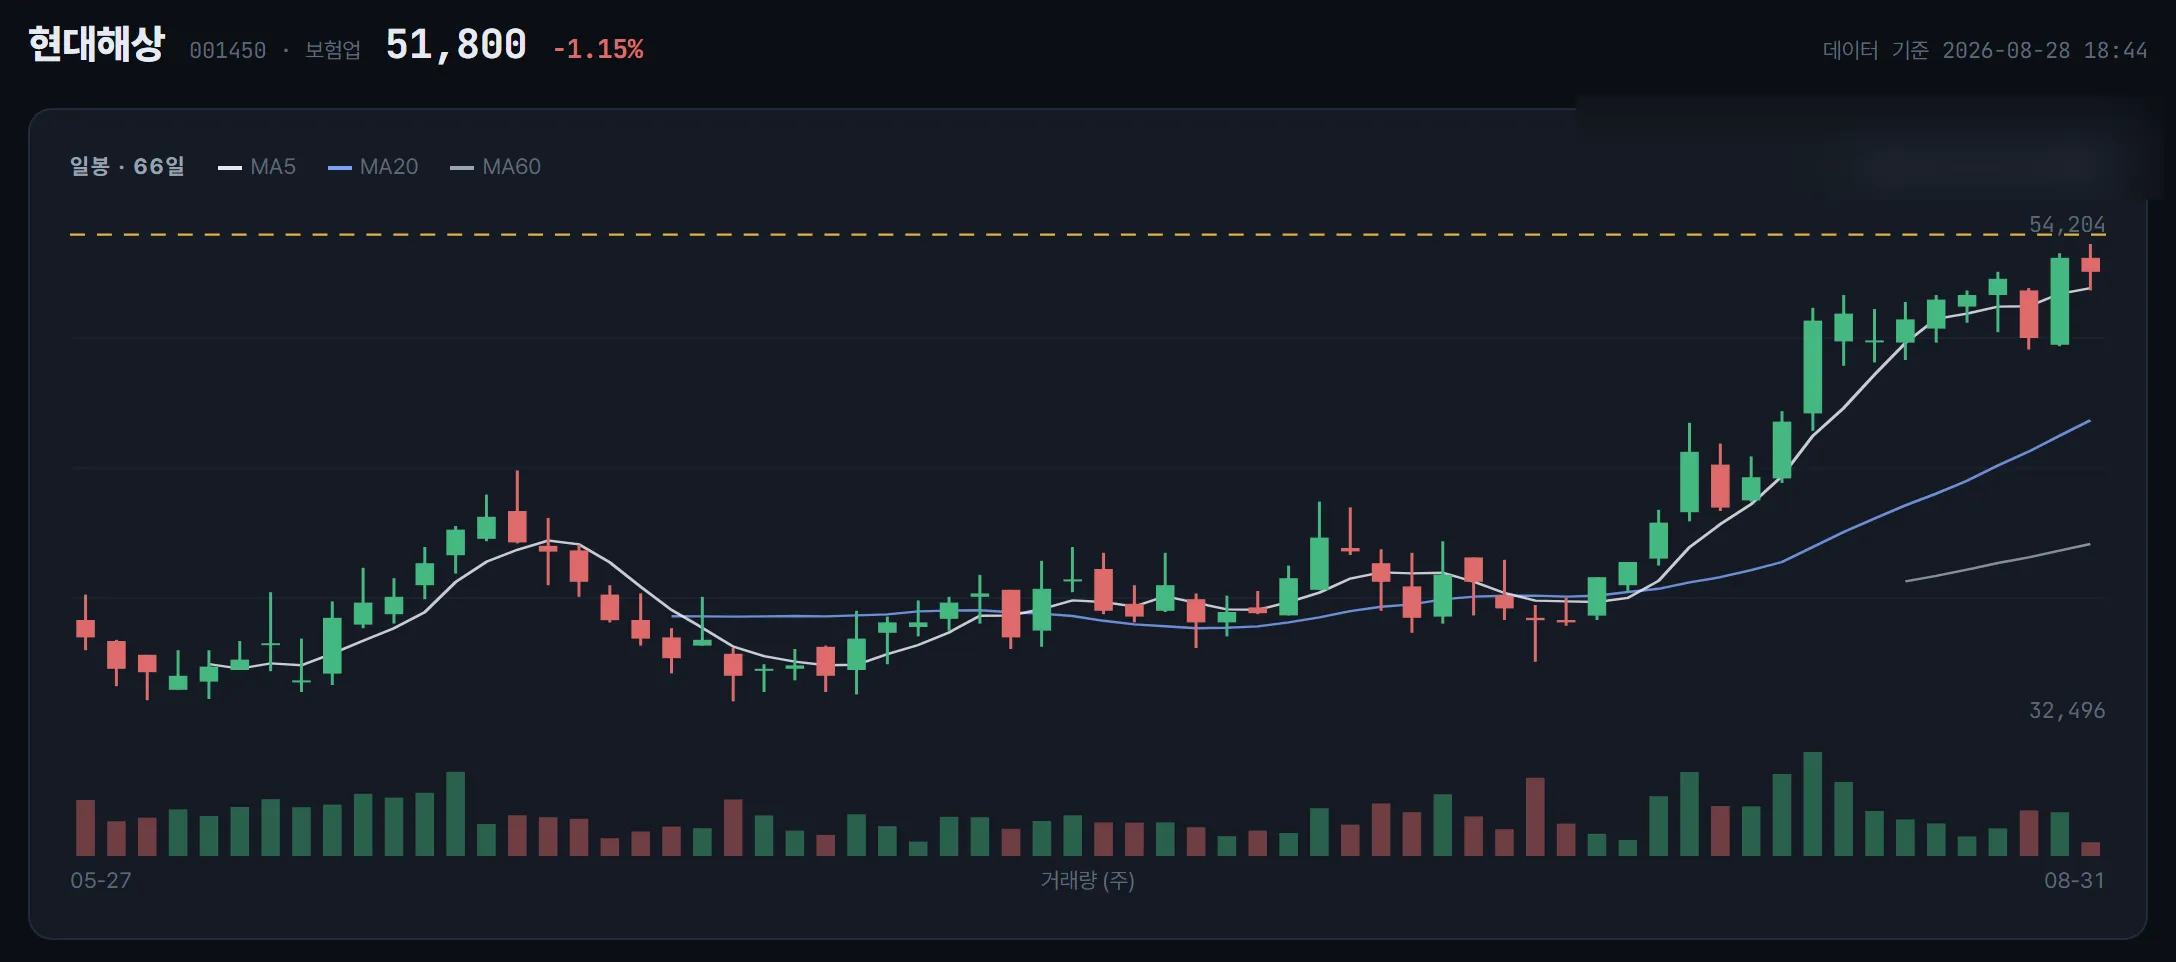 최근 3개월 일봉과 거래량, 이동평균선.
요즘 보험업종을 보는 시선이 달라진 배경에는 금리가 있습니다. 기준금리가 3%대에 들어서면서 보험사들의 역마진 부담이 완화될 것이라는 기대가 섹터 전반에 붙었고, 이번 금리 사이클 동안 현대해상은 60.2% 올라 손해보험사 중 상승률 1위를 기록했습니다. 여기에 실손보험 제도 개선과 배당 재개 논의까지 겹치면서, 하루 소화되고 끝나는 이슈라기보다 당분간 이어질 성격의 이야기로 읽히는 분위기입니다.
이 회사에 특히 눈길이 갔던 이유는 그 기대가 이미 숫자로 한 번 확인됐다는 점입니다. 8월 14일 공시된 2분기 잠정실적에서 장기보험손익이 전년 대비 89% 늘었고 순이익은 36.4% 증가해 주요 손보사 가운데 가장 좋았습니다. 금리라는 외부 환경이 이미 개선되던 이익 구조 위에 얹힌 셈이라, 기대감만으로 움직인 경우와는 결이 다릅니다. PER 4.59배, PBR 0.80배라는 지표도 부담이 큰 자리는 아닙니다.
수급에서는 기관의 발걸음이 눈에 띕니다. 최근 20일간 기관이 597억 원, 외국인이 280억 원을 순매수했고 5일 기준으로도 각각 200억 원, 87억 원으로 방향이 같습니다. 시가총액 4.5조 원 규모에서 이 정도가 20일 내내 끊기지 않은 건 가볍게 볼 흐름은 아닙니다. 다만 전일 7.05% 급등하며 52주 신고가를 뚫을 때 거래량은 20일 평균의 0.9배에 그쳐 참여의 두께가 얇았고, 오늘은 1.15% 하락하며 되돌림이 나오는 중입니다. 재료는 확인됐지만 가격은 한 박자 쉬어가는 국면입니다.
유의할 점도 분명합니다. 자동차보험 손해율이 84.8%로 전년보다 0.8%포인트 악화돼 본업 쪽 역풍은 그대로 남아 있고, 이번 상승의 상당 부분은 현대해상만의 재료라기보다 손해보험 업종 전체에 걸린 이야기입니다. 금리 기대가 식으면 가장 먼저 드러날 대목이라, 확인된 실적과 아직 확인되지 않은 부분을 나눠서 볼 필요가 있는 흐름이에요.
외국인·기관 순매수
| 최근 5일 | 최근 20일 | |
|---|---|---|
| 외국인 | +87억 원 | +280억 원 |
| 기관 | +200억 원 | +597억 원 |
재무 스냅샷
| 시가총액 | PER | PBR | EPS | BPS |
|---|---|---|---|---|
| 4.5조 원 | 4.59배 | 0.8배 | 11,407원 | 65,772원 |
특정 종목의 매수·매도 추천이 아니며, 모든 투자 판단과 책임은 본인에게 있습니다.